아시아 임팩트 나이츠 2026 <3>
LP의 투자 기준부터 공공·민간자본의 역할, 시스템 변화 조건 논의
임팩트 투자 펀드에서 LP(출자자)는 자금을 대고, GP(운용사)는 그 돈을 맡아 투자한다. 문제는 임팩트 투자 시장의 역사가 짧아 많은 GP가 아직 충분한 회수 실적을 쌓지 못했다는 점이다. LP는 검증된 성과를 원하지만 GP는 자금을 받아야 성과를 만들 수 있다.
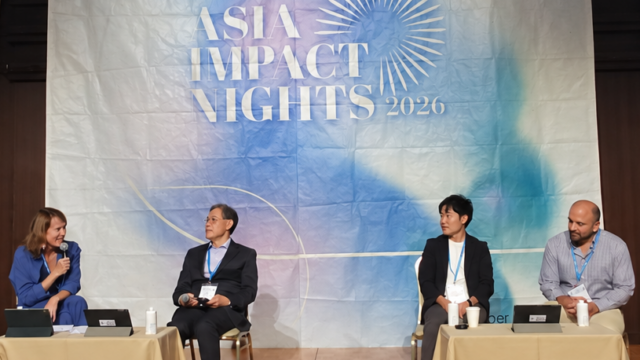
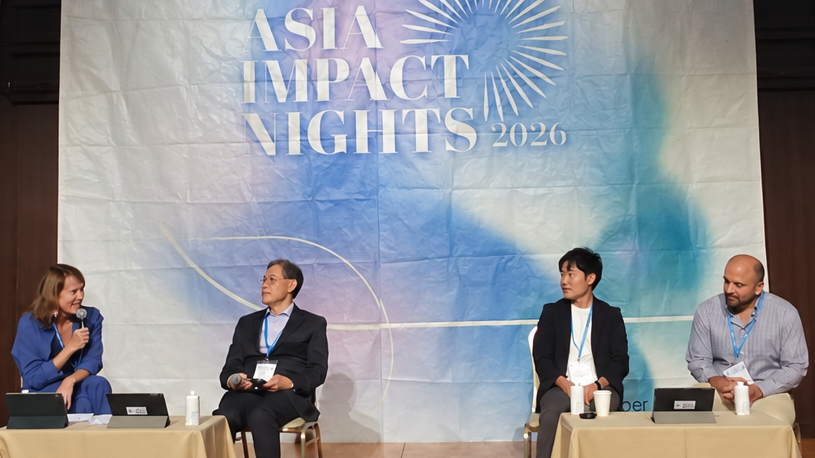
지난 17일 일본 고베에서 열린 ‘2026 아시아 임팩트 나이츠’에서는 ‘Impact GP — Bridging Capital to Scale’을 주제로 LP가 실제로 무엇을 보고 투자하는지, 신생 임팩트 운용사가 자금을 끌어오기 어려운 이유는 무엇인지, 공공·민간자본이 각각 어떤 역할을 맡아야 하는지 논의했다.
패널에는 정진호 더웰스인베스트먼트(The Wells Investment) 대표, 마사토 나카무라(Masato Nakamura) GLIN 임팩트 캐피털(GLIN Impact Capital) 창립 파트너, 자헤드 모만드(Jahed Momand) 세룰리언 벤처스(Cerulean Ventures) 공동창립자가 참여했다. 세 사람은 각각 한국, 일본, 글로벌 시장에서 활동하는 GP다. 다라 파커(Dara Parker) 토닉(Toniic) 대표가 진행을 맡았다.
◇ LP가 먼저 보는 것은 ‘트랙레코드’
세 운용사가 공통으로 짚은 첫 번째 장벽은 ‘검증된 성과’였다. 마사토 나카무라 GLIN 임팩트 캐피털 창립 파트너는 여러 LP와 논의해 본 결과 임팩트 여부 이전에 과거 펀드 운용·회수 실적과 수익률(트렉레코드)과 재무적 성과가 중요한 투자 판단 기준으로 작용한다고 설명했다. 기관투자자는 수탁자 의무가 있는 만큼 검증되지 않은 신생 운용사보다는 이미 여러 차례 펀드를 운용한 GP를 선호한다. 그러나 임팩트 투자 시장은 상대적으로 역사가 짧아 상당수 GP가 아직 충분한 회수 사례를 만들지 못했다.
나카무라 창립 파트너는 “트랙레코드가 있어야 자금을 받을 수 있고, 자금을 받아야 트랙레코드를 만들 수 있다는 ‘닭과 달걀’의 문제가 있다”고 말했다.
이 구조는 임팩트 우선 전략을 가진 신생 GP에게 특히 불리하게 작용한다. 새로운 사회문제를 다루거나 아직 시장이 형성되지 않은 영역일수록 투자 회수 실적을 증명하기까지 시간이 필요하기 때문이다.
정진호 더웰스인베스트먼트 대표도 국내에서 초기 임팩트 펀드를 조성할 당시 민간 LP를 확보하는 데 어려움을 겪었다고 설명했다. 그는 처음에는 한국의 대기업 재단이 장기간 회수를 기다릴 수 있는 ‘인내자본’의 공급자가 될 수 있을 것으로 예상했다. 그러나 실제로는 기업그룹의 전략과 직접 연결되지 않는 사업에 외부 펀드 형태로 투자하기 어렵고, 첫 투자자로 나서는 데도 보수적이었다는 설명이다.
정 대표는 “기업재단은 임팩트 사업을 외부 펀드에 맡기기보다 내부 사업으로 추진하려는 경향도 있었다”며 “결국 정부 지원 정책펀드가 주요 LP가 됐다”고 말했다.
◇ 공공이 먼저 들어가고 민간이 시장 키워
그렇다면 트랙레코드가 부족한 시장의 초기 위험은 누가 감수해야 할까. 패널들은 공공자본과 민간자본의 역할이 달라야 한다고 봤다. 정 대표는 한국 시장에서 공공자본이 민간이 아직 투자하지 않은 영역에 먼저 자금을 공급해 왔다고 설명했다. 시장이 형성되기 전 위험을 일부 떠안는 것이 공공의 역할이라면, 민간자본은 이후 실제 사업성과 수익성을 검증하고 시장 규모를 키우는 역할을 맡을 수 있다는 것이다. 정 대표는 “공공자본과 민간자본은 경쟁 관계라기보다 순차적이고 상호보완적”이라고 했다.
나카무라 창립 파트너도 “신생 임팩트 운용사를 지원하는 공공자본이 있다면 큰 도움이 될 것”이라며 “유럽 일부 연기금처럼 운용자산 일부를 임팩트 투자에 배정하는 움직임이 일본에서도 나타난다면 시장에 변화가 생길 수 있다”고 말했다.
자본의 성격에 따라서도 임팩트 투자에서 맡을 수 있는 역할은 다르다. 연기금과 보험사는 장기 자금을 공급할 수 있고, 기업은 투자한 기업의 사업 확장을 지원할 수 있다. 패밀리오피스는 상대적으로 투자 기준을 유연하게 적용할 수 있다. 일부 자산 보유자에게는 수익뿐 아니라 새롭게 형성되는 시장을 파악하는 것 자체가 투자 목적이 되기도 한다.
자헤드 모만드 세룰리언 벤처스 공동창립자는 “아시아의 일부 자산 보유자는 작은 펀드에 투자하면서 공급망이 어떻게 바뀌는지, 자연환경이나 해양 온난화가 자신의 기존 포트폴리오에 어떤 영향을 미칠지에 대한 정보와 통찰을 얻으려 한다”고 했다. 수익과 함께 향후 산업 변화에 대한 정보를 확보하려는 투자라는 설명이다.
◇ 시장 수익률과 임팩트, 비즈니스 모델로 연결해야
LP와 GP가 반드시 같은 목적을 가질 필요는 없다는 의견도 나왔다. LP는 재무적 성과를, GP는 사회적 임팩트를 더 중시할 수 있지만, 두 목표가 하나의 투자 구조 안에서 연결되기만 하면 된다는 것이다. 모만드 공동창립자는 임팩트 우선의 GP와 재무적 성과를 중시하는 LP가 서로 다른 우선순위를 갖는 것 자체는 문제가 아니라고 했다. 그는 “우리의 전략은 기존 자본을 임팩트 분야로 유도하는 것”이라며 “임팩트 투자에서도 시장 수준의 수익률을 낼 수 있다면 더 많은 자본이 참여할 수 있다”고 말했다.
정 대표는 이러한 투자 구조가 성공적으로 작동하려면 임팩트와 재무 성과가 서로 따로 움직여서는 안 된다고 지적했다. 그는 “임팩트는 사업과 동떨어진 요소가 아니라 비즈니스 모델 자체에 깊이 반영돼야 한다”며 “임팩트가 기업의 가치와 성장에 어떻게 기여하는지 명확히 설명할 수 있어야 하고, 이를 평가할 공통의 기준과 언어도 필요하다”고 강조했다.
고베=채예빈 더나은미래 기자